Barème kilométrique 2025 et calculateur d'indemnités kilométriques
Le barème kilométrique fiscal permet d'évaluer les frais d'une voiture personnelle utilisée pour le travail. Son montant dépend de la puissance fiscale du véhicule et des kilomètres professionnels parcourus dans l'année. Voici le barème applicable aux revenus 2025, déclarés en 2026, et un calculateur pour l'appliquer.
Barème vérifié le 24 septembre 2026 · Source : brochure pratique de la DGFiP
Calculer mes indemnités kilométriques
Le calculateur a besoin de JavaScript. Le tableau ci-dessous donne la formule à appliquer à la main.
Estimation selon le barème publié par l'administration fiscale. Ce n'est pas un conseil fiscal : selon votre situation, d'autres règles peuvent s'appliquer.
Le barème kilométrique des voitures
« d » est la distance professionnelle totale parcourue dans l'année avec le véhicule, en kilomètres.
| Puissance fiscale | Jusqu'à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | d × 0,529 | (d × 0,316) + 1 065 € | d × 0,370 |
| 4 CV | d × 0,606 | (d × 0,340) + 1 330 € | d × 0,407 |
| 5 CV | d × 0,636 | (d × 0,357) + 1 395 € | d × 0,427 |
| 6 CV | d × 0,665 | (d × 0,374) + 1 457 € | d × 0,447 |
| 7 CV et plus | d × 0,697 | (d × 0,394) + 1 515 € | d × 0,470 |
Coefficients fixés par l'arrêté du 27 mars 2023 et repris sans revalorisation depuis. Ce barème concerne les voitures thermiques, hybrides et à hydrogène ; les deux-roues motorisés ont un barème distinct, non repris ici.
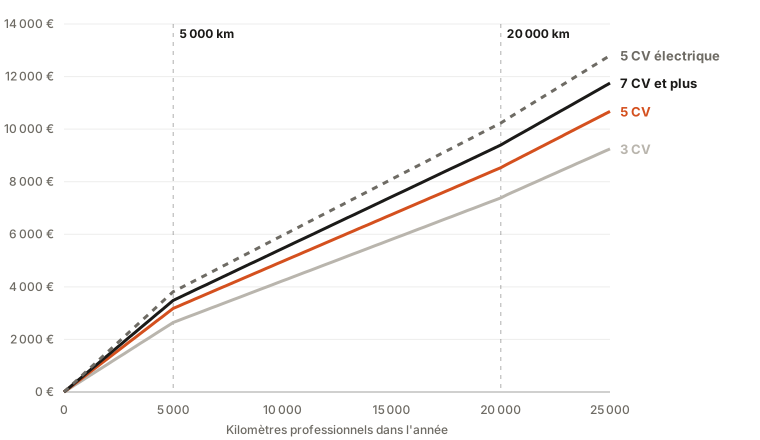
Le barème en un coup d'œil
Voitures 100 % électriques
Le barème des voitures thermiques est majoré de 20 %, et l'administration publie directement les coefficients obtenus. Les hybrides, rechargeables ou non, relèvent du barème classique.
| Puissance fiscale | Jusqu'à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | d × 0,635 | (d × 0,379) + 1 278 € | d × 0,444 |
| 4 CV | d × 0,727 | (d × 0,408) + 1 596 € | d × 0,488 |
| 5 CV | d × 0,763 | (d × 0,428) + 1 674 € | d × 0,512 |
| 6 CV | d × 0,798 | (d × 0,449) + 1 748 € | d × 0,536 |
| 7 CV et plus | d × 0,836 | (d × 0,473) + 1 818 € | d × 0,564 |
Trois exemples chiffrés
- 5 CV, 4 000 km4 000 × 0,636 = 2 544 €
- 5 CV, 8 000 km(8 000 × 0,357) + 1 395 = 4 251 €
- 5 CV électrique, 8 000 km(8 000 × 0,428) + 1 674 = 5 098 €
Ce qu'il faut savoir
Qui peut utiliser le barème ?
Les salariés qui déclarent leurs frais réels au lieu de la déduction forfaitaire de 10 %, pour leurs déplacements professionnels avec leur véhicule personnel. Les indépendants et professions libérales au régime réel, sous conditions qui dépendent notamment de la façon dont le véhicule est rattaché à l'activité : votre comptable vous le confirmera. Les entreprises qui remboursent à leurs salariés l'usage de leur véhicule personnel s'appuient elles aussi sur ce barème.
Au régime micro (micro-entreprise, micro-BNC, micro-BIC), l'abattement forfaitaire couvre déjà l'ensemble des frais : les indemnités kilométriques ne s'y déduisent pas en plus.
Ce que le barème couvre
Il couvre la dépréciation du véhicule, son entretien et ses réparations, les pneumatiques, le carburant et l'assurance. Les frais de péage et de stationnement liés aux déplacements professionnels n'y sont pas inclus.
Pourquoi le total de l'année compte
Le barème est dégressif : la formule dépend du total parcouru dans l'année avec un même véhicule. Calculer trajet par trajet au taux de la première tranche surestime le montant dès que l'on dépasse 5 000 km. C'est pourquoi AgendIK recalcule l'année entière à chaque trajet validé et répartit le montant entre les trajets.
Et le barème 2026 ?
Le barème des revenus 2026 n'est pas encore publié à la date de cette page. Un amendement adopté par l'Assemblée nationale le 15 octobre 2026 prévoit une hausse d'au moins 10 % (hors voitures électriques), qui n'est pas définitive. En attendant, AgendIK applique les coefficients ci-dessus à titre provisoire et le signale clairement, dans l'application comme sur le relevé PDF, jusqu'à la publication officielle.
Questions fréquentes sur le barème
Comment calculer ses indemnités kilométriques ?
Additionnez les kilomètres professionnels parcourus dans l'année avec un même véhicule, puis appliquez la formule de sa puissance fiscale et de la tranche correspondante du barème. Par exemple, pour une voiture de 5 CV et 8 000 km : (8 000 × 0,357) + 1 395 = 4 251 €.
Un micro-entrepreneur peut-il déduire des indemnités kilométriques ?
Non. Au régime micro, l'abattement forfaitaire couvre déjà l'ensemble des frais : les indemnités kilométriques ne se déduisent pas en plus. Le barème concerne les indépendants au régime réel, les salariés aux frais réels et les remboursements d'une entreprise à ses salariés.
Quelle majoration pour une voiture électrique ?
Pour une voiture 100 % électrique, l'administration publie un barème majoré de 20 %, avec ses propres coefficients. Avec 8 000 km en 5 CV, on passe ainsi de 4 251 € à 5 098 €. Les hybrides relèvent du barème classique.
Le barème 2026 est-il publié ?
Pas encore à la date de cette page. Le barème ci-dessus est celui des revenus 2025, déclarés en 2026. Une hausse d'au moins 10 % pour les revenus 2026 a été votée par l'Assemblée nationale en octobre 2026, sans être définitive. AgendIK l'applique à titre provisoire aux trajets de 2026 et le signale jusqu'à la publication officielle.
Vos kilomètres, comptés pour vous toute l'année.
AgendIK part de votre agenda, vous propose les trajets, applique ce barème véhicule par véhicule et produit votre relevé PDF.